Ce contenu est fourni à titre informatif et ne constitue pas un conseil en investissement. Consultez un conseiller financier avant toute décision.
La réponse directe à la question posée est claire : oui, les ETF permettent d’investir dans l’or avec un petit budget. Ce constat repose sur plusieurs éléments concrets. D’une part, le prix unitaire d’une part d’ETF peut être très faible, de l’ordre de 10 euros. D’autre part, les frais de gestion annuels sont généralement réduits, ce qui limite l’impact sur les petits montants. Enfin, la liquidité offerte par ces produits facilite les entrées et sorties sans contrainte de stockage.
Pour confirmer cette accessibilité, il suffit d’observer les offres disponibles sur le marché français. Plusieurs émetteurs proposent des ETF or dont la part se négocie à moins de 20 euros, rendant un premier investissement possible avec seulement 100 euros de capital. Les frais de courtage, bien que variables selon les intermédiaires, peuvent être optimisés en choisissant un courtier en ligne adapté.
Cette approche permet de profiter des variations du marché sans les contraintes liées à la détention physique : pas de frais de garde, pas de risque de vol ou de détérioration, et une revente immédiate en bourse, tout en suivant l’évolution du prix de l’or.
Les ETF permettent-ils vraiment d’investir dans l’or avec un petit budget ?
Oui, absolument. Certains ETF or se négocient à moins de 10 € la part, avec des frais de gestion annuels compris entre 0,12 et 0,50 %. Contrairement aux lingots physiques qui exigent plusieurs milliers d’euros, les ETF suppriment la contrainte du ticket d’entrée élevé et offrent une liquidité immédiate sur les marchés boursiers.
Oui, les ETF permettent d’investir dans l’or avec un petit budget : voici comment
Le mécanisme des ETF sur l’or repose sur un principe de réplication du cours du métal précieux. Un fonds coté en Bourse détient de l’or physique et/ou des instruments financiers indexés sur sa valeur, puis émet des parts négociables comme des actions. L’investisseur achète ainsi une fraction du fonds sans détenir directement de lingot. Cette structure permet de démocratiser l’accès à l’or et de faciliter la mise en place d’une épargne progressive, même avec des montants modestes.
Prenons un cas concret : un jeune salarié met de côté une épargne mensuelle. L’investissement en or physique devient alors contraignant, puisqu’il nécessite des conditions de stockage adaptées et l’accumulation de montants plus importants avant chaque achat. L’investissement via un ETF sur l’or, notamment accessible via banquepopulaire.fr, permet d’investir progressivement dès le premier ordre, de revendre facilement en cas de besoin et de lisser ses versements sans contrainte de stockage, d’assurance ou de manipulation d’un lingot. La souplesse finit souvent par peser plus lourd que la possession matérielle.
Les ETF or se répartissent en deux familles techniques. Les ETF physiques détiennent réellement des barres d’or entreposées dans des coffres sécurisés (souvent à Londres ou en Suisse). Les ETF synthétiques utilisent des swaps, c’est-à-dire des contrats financiers qui garantissent la réplication du cours sans posséder le métal. Pour un petit budget, la distinction compte peu au quotidien : les deux types vous exposent aux variations du prix de l’once. En revanche, le risque de contrepartie (faillite de la banque émettrice) reste légèrement plus élevé sur les produits synthétiques, un point à garder en tête si vous visez une détention longue.
À retenir sur l’ETF or : Pas de montant minimum d’investissement imposé (hors frais de courtage), liquidité équivalente à celle d’une action classique, et absence totale de contraintes de stockage. Ces trois caractéristiques rendent l’or accessible même avec 50 à 100 € de capital initial.
Quels sont les frais réels d’un ETF or quand on investit peu ?
La transparence des coûts détermine la viabilité d’un placement modeste. Un ETF or génère deux types de frais distincts : les frais de gestion annuels (prélevés automatiquement sur la valeur de la part) et les frais de courtage (facturés à chaque ordre d’achat ou de vente). Selon l’Autorité des marchés financiers, les frais de gestion des ETF or oscillent généralement entre 0,12 % et 0,50 % par an, un niveau largement inférieur aux OPCVM classiques qui dépassent souvent 1,5 %. Sur un investissement de 200 €, cela représente entre 0,24 € et 1 € ponctionnés chaque année, une somme négligeable.
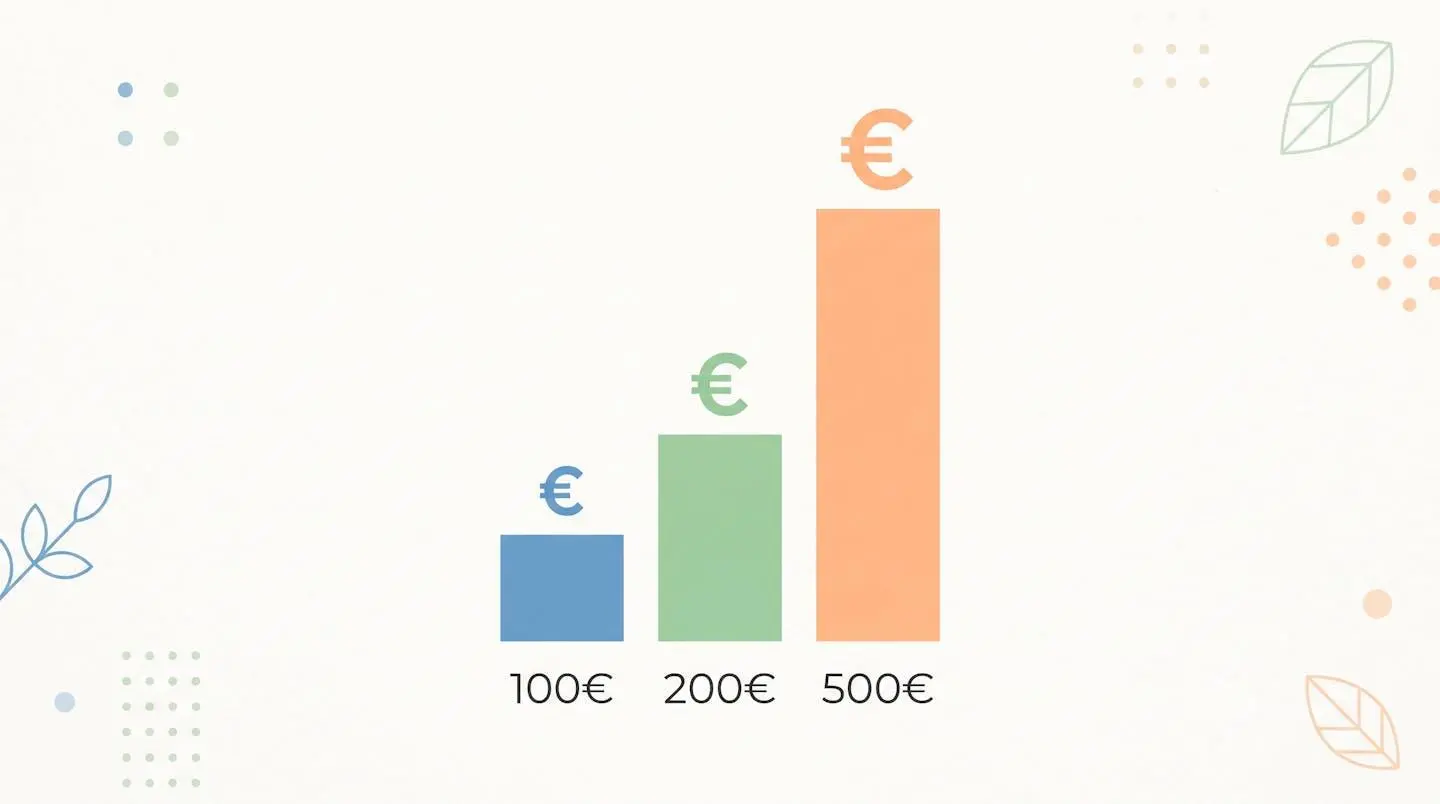
Le véritable piège se cache dans les frais de courtage. La plupart des banques en ligne et courtiers traditionnels appliquent un tarif forfaitaire par ordre, compris entre 1 et 5 € selon le contrat. Si vous achetez pour 100 € d’ETF avec 3 € de frais, vous démarrez avec une perte latente de 3 %. Pour amortir ce handicap, il faudrait que l’or progresse d’au moins 3 % avant de simplement revenir à votre mise initiale. C’est là que la taille du ticket change radicalement l’équation : investir 500 € avec 3 € de frais ne pénalise qu’à hauteur de 0,6 %, un écart bien plus gérable.
| Type de courtier | Frais gestion annuels | Frais courtage | Total 1ère année |
|---|---|---|---|
| Banque traditionnelle | 0,80 € | 5 € | 5,80 € |
| Courtier en ligne standard | 0,50 € | 2 € | 2,50 € |
| Courtier sans frais d’ordre | 0,30 € | 0 € | 0,30 € |
Ce tableau met en évidence un écart de près de 5,50 € entre l’offre la plus chère et la plus économique. Sur 200 €, cela représente 2,75 % de votre capital initial. À ce stade, le choix du courtier devient aussi important que le choix de l’ETF lui-même.
Comment choisir son ETF or adapté à un petit budget ?
Quatre critères techniques orientent la sélection lorsque votre enveloppe de départ reste modeste. Le premier concerne la taille du fonds. Un ETF or qui brasse plusieurs milliards d’euros d’encours garantit une meilleure liquidité : vous trouverez toujours un acheteur pour revendre vos parts en quelques secondes, même lors d’une séance de Bourse agitée. Les ETF de petite taille (moins de 100 millions d’euros) affichent parfois des écarts acheteur-vendeur plus larges, ce qui grignote discrètement votre capital à chaque transaction.
Le deuxième critère porte sur la devise de cotation. Les ETF or libellés en euros vous évitent le risque de change. Si vous achetez un ETF coté en dollars, une variation du taux EUR/USD viendra s’ajouter ou se soustraire à la performance de l’or. Pour un investisseur français avec un horizon de placement inférieur à cinq ans, privilégier un ETF en euros simplifie le calcul et réduit l’incertitude. Consultez les caractéristiques du produit sur le site de l’émetteur pour vérifier ce point avant tout ordre.
- Vérifier que l’ETF est éligible au PEA ou au compte-titres ordinaire selon votre situation fiscale
- Comparer les frais de gestion annuels (viser en dessous de 0,40 % pour optimiser les petits montants)
- Contrôler la liquidité du fonds (encours supérieur à 500 millions d’euros souhaitable)
- Privilégier une cotation en euros pour éviter le risque de change
- Lire le prospectus simplifié (DICI) pour connaître le type de réplication (physique ou synthétique)
Le troisième critère concerne l’enveloppe fiscale. Si vous ouvrez un Plan d’Épargne en Actions (PEA), seuls les ETF éligibles pourront y être logés. Cette contrainte limite le choix, mais offre en contrepartie un avantage fiscal notable après cinq ans de détention : exonération d’impôt sur les plus-values, avec seulement les prélèvements sociaux à régler. Sur un compte-titres ordinaire, vous disposerez d’un catalogue plus large d’ETF or, mais les gains seront soumis au prélèvement forfaitaire unique de 30 % (ou au barème progressif si plus avantageux). Selon Service Public, cette fiscalité s’applique à toutes les plus-values sur valeurs mobilières réalisées par un résident fiscal français.
Le quatrième critère, souvent négligé, est la méthode de réplication. Un ETF physique vous protège mieux en cas de faillite de l’émetteur, car l’or détenu reste isolé dans un coffre dédié. Un ETF synthétique repose sur la solidité financière de la contrepartie du swap. Pour un petit épargnant qui ne peut pas diversifier sur plusieurs ETF, opter pour la réplication physique ajoute une marge de sécurité supplémentaire. Cela justifie parfois d’accepter 0,10 % de frais en plus si cela garantit la tranquillité sur le long terme.
Les limites à connaître avant d’investir dans les ETF or
Malgré leur accessibilité, les ETF or ne suppriment pas la volatilité inhérente au métal précieux. Le cours de l’or peut fluctuer de 5 à 10 % en quelques semaines, sous l’influence des taux d’intérêt réels, des tensions géopolitiques ou des anticipations d’inflation. Un investisseur qui achète au mauvais moment et revend dans la panique encaissera une perte sèche, même si les frais de gestion restaient dérisoires. Cette réalité vaut pour tous les montants, mais pèse psychologiquement plus lourd lorsque vous avez mobilisé une part significative de votre épargne de précaution.
Le deuxième écueil concerne la liquidité en période de crise. Si les ETF or se négocient normalement comme des actions, certains produits de niche peuvent voir leur volume d’échanges s’effondrer lors d’un stress de marché. Dans ce cas, l’écart entre le prix auquel vous pouvez vendre et celui auquel vous pouvez acheter (le spread) s’élargit brutalement, grignotant plusieurs points de pourcentage. Les ETF de grande taille échappent généralement à ce problème, mais il reste prudent de vérifier le volume quotidien moyen avant d’investir dans un fonds moins connu.
Le risque de contrepartie, déjà évoqué, mérite d’être précisé. Les ETF synthétiques signent un contrat avec une banque (souvent la maison mère de l’émetteur) qui s’engage à répliquer la performance de l’or. Si cette banque fait faillite, vous devenez créancier ordinaire, avec un espoir de récupération partielle seulement. Les ETF physiques limitent ce risque, mais n’offrent aucune garantie de capital : si le prix de l’or s’effondre, votre part perd de la valeur proportionnellement. Aucun mécanisme d’assurance ne viendra amortir la chute.
Enfin, la fiscalité française pénalise les plus-values sur métaux précieux via un régime spécifique, mais les ETF or échappent à cette taxe puisqu’ils sont traités comme des valeurs mobilières classiques. C’est un avantage fiscal discret qui justifie souvent le choix de l’ETF plutôt que l’achat de pièces ou lingots physiques, lesquels subissent une taxe forfaitaire de 11,5 % à la revente (ou l’option du régime des plus-values après vérification des justificatifs d’origine). Cette différence de traitement peut représenter plusieurs centaines d’euros d’économie sur un gain de 2 000 €.
Quel est le montant minimum pour acheter un ETF or ?
Il n’existe pas de montant minimum légal. En pratique, vous pouvez acheter une seule part d’ETF, soit entre 8 et 25 € selon le produit. Toutefois, les frais de courtage (1 à 5 € par ordre) rendent peu rentable un investissement inférieur à 100 € en une seule fois.
Les ETF or sont-ils éligibles au PEA ?
Certains ETF or sont éligibles au PEA, mais leur nombre reste limité. Vérifiez la liste officielle sur le site de votre courtier ou de l’AMF. L’éligibilité au PEA offre un avantage fiscal après cinq ans de détention (exonération d’impôt sur les plus-values, prélèvements sociaux uniquement).
Quelle différence entre un ETF or physique et synthétique ?
Un ETF physique détient réellement des barres d’or dans un coffre. Un ETF synthétique utilise des contrats dérivés (swaps) pour répliquer le cours sans posséder le métal. Le premier offre une sécurité légèrement supérieure en cas de faillite de l’émetteur, le second peut afficher des frais plus bas.
Peut-on revendre un ETF or à tout moment ?
Oui, les ETF se négocient en Bourse pendant les heures d’ouverture (9h à 17h30 pour Euronext Paris). Vous pouvez passer un ordre de vente en quelques clics, avec une exécution quasi immédiate si le fonds est liquide. Les fonds reçus apparaissent sur votre compte sous 2 jours ouvrés.
Faut-il déclarer ses ETF or aux impôts ?
Oui. Les gains réalisés lors de la vente d’ETF sont soumis au prélèvement forfaitaire unique de 30 % (ou au barème progressif sur option). Votre courtier transmet automatiquement les informations au fisc via l’imprimé fiscal unique (IFU). Vous devez simplement reporter ces montants dans votre déclaration annuelle.
Plutôt que de résumer les points déjà traités, posez-vous cette question pour la suite de votre projet : quelle part de votre épargne souhaitez-vous réellement exposer aux fluctuations de l’or ? Les ETF rendent l’accès facile, mais le montant à investir dépend toujours de votre profil de risque et de vos objectifs patrimoniaux. Une réflexion préalable avec un conseiller en gestion de patrimoine vous évitera de découvrir trop tard que votre allocation était mal calibrée.
Limites de ce guide :
- Ce guide ne remplace pas un conseil personnalisé adapté à votre profil de risque.
- Les performances passées ne préjugent pas des performances futures.
- Les frais mentionnés sont indicatifs et peuvent varier selon les courtiers.
Risques explicites :
- Risque de perte totale ou partielle du capital investi.
- Risque de liquidité si l’ETF est peu échangé.
- Risque de change si l’ETF est libellé en devises étrangères.
Organisme à consulter : conseiller en gestion de patrimoine certifié (CIF/CGPI)